Obligaciones de facturación dropshipping fiscalidad 2026
En 2026 el operador que vende bajo modelo dropshipping debe emitir factura al cliente final y, simultáneamente, registrar la compra al proveedor. La normativa del IVA (Real Decreto 1624/1992) y del Impuesto sobre Sociedades obliga a reflejar ambas operaciones para evitar discrepancias en la autoliquidación.
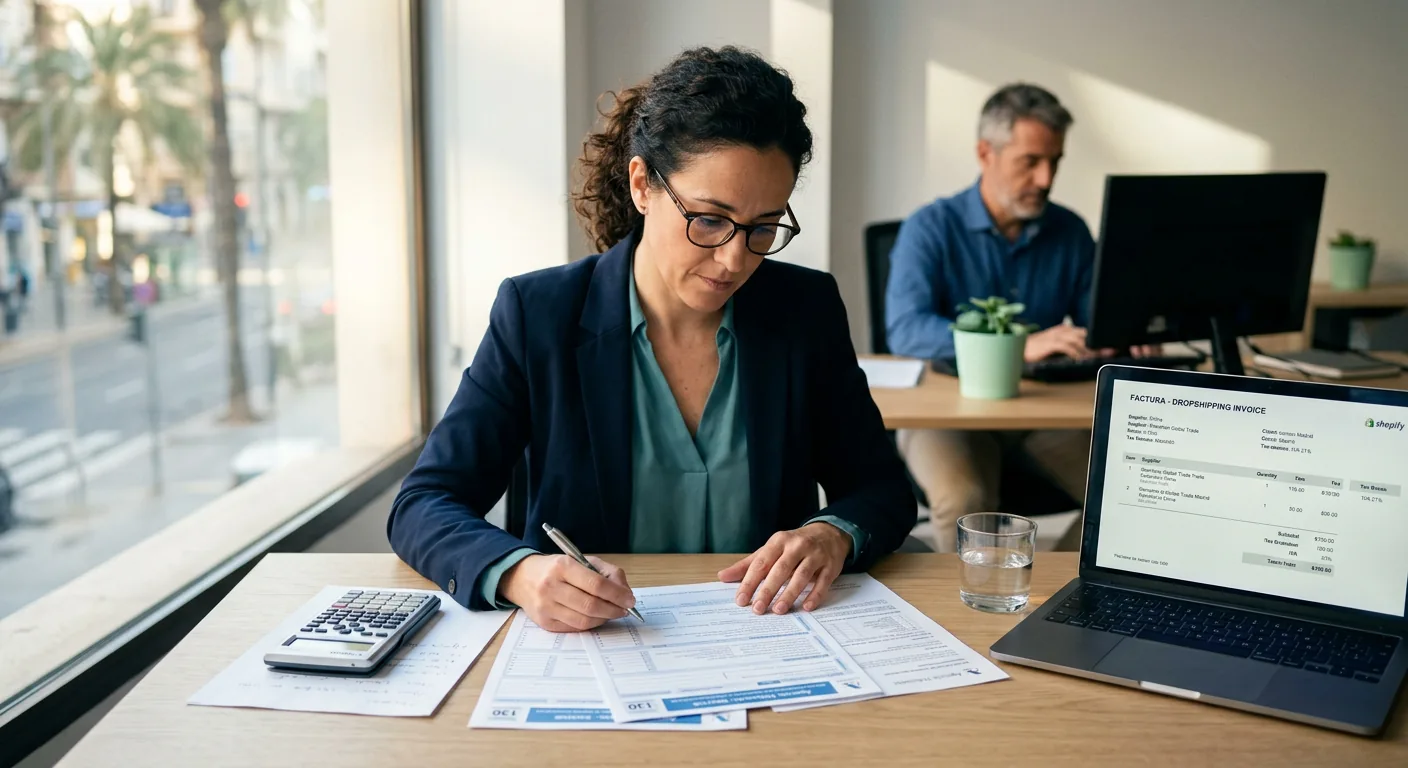
La factura al cliente debe incluir: datos del vendedor (NIF, domicilio), datos del comprador, descripción del producto, importe total, tipo de IVA aplicable y referencia al proveedor. La factura de compra al proveedor se genera con los mismos datos, pero indicando que la entrega será directa al cliente final.
El artículo 80 de la Ley 37/1992 obliga a conservar los documentos durante cuatro años y a disponer de un registro cronológico que permita la trazabilidad de la cadena de suministro.
Ejemplo práctico: un retailer online vende un smartwatch por 150 €, con IVA 21 %. La factura al cliente mostrará 150 € + 31,50 € IVA = 181,50 €. La factura de compra al mayorista será por 120 € + 25,20 € IVA = 145,20 €, indicando que el bien se enviará directamente al cliente.
Cómo emitir la factura en modelo dropshipping
Para cumplir con la fiscalidad dropshipping, el ERP debe generar dos documentos simultáneos: factura de venta y factura de compra, enlazados por un número de referencia interno.
Pasos clave: 1) Configurar el artículo con código “dropship”. 2) Definir el proveedor como “fulfilment”. 3) Activar la opción “generar factura de compra automática”. 4) Asignar el tipo de IVA según el destino del cliente.
En la práctica, al confirmar el pedido el sistema crea la factura de venta y envía una orden de compra al proveedor, que a su vez emite la factura de compra que el ERP descarga automáticamente.
Tabla de requisitos de facturación:
| Elemento | Requisito legal | Implementación ERP |
|---|---|---|
| Datos del vendedor | Nombre, NIF, domicilio fiscal | Campo obligatorio en cabecera |
| Datos del comprador | Nombre, NIF (si empresa), domicilio | Importados del checkout |
| Referencia al proveedor | Identificador único de la operación | Generado automáticamente |
| Tipo de IVA | Según territorio del cliente | Regla de cálculo por zona |
Este esquema evita duplicidades y facilita la conciliación en la auditoría.
Retenciones e IVA en operaciones de dropshipping
El IVA se liquida en la venta al cliente final; la compra al proveedor genera una deducción del mismo impuesto siempre que el bien se destine a la actividad económica del vendedor.
Si el proveedor está en otro Estado miembro, se aplicará el mecanismo de inversión del sujeto pasivo (reverse charge) según la Directiva 2006/112/CE, y el vendedor deberá autorrepercutir el IVA en la factura de compra.
En cuanto a retenciones, solo son aplicables si el proveedor es una entidad no residente que presta servicios sujetos a retención (por ejemplo, marketing). En ese caso, la retención se declara en el modelo 111 antes del 20 de julio.
Ejemplo: compra a un mayorista alemán sin IVA (factura intracomunitaria). El vendedor español autorrepercibe el 21 % de IVA y lo deduce en la declaración trimestral del modelo 303, presentando la autoliquidación antes del día 20 del mes siguiente al trimestre.
Verifactu: preparación voluntaria en 2026
Aunque la obligatoriedad de Verifactu entrará en vigor en 2027, 2026 es el momento ideal para probar la integración y evitar sorpresas.
Pasos recomendados: 1) Seleccionar un software compatible con la especificación técnica del RDL 15/2025. 2) Configurar la generación de ficheros XML con el esquema FacturaE. 3) Realizar pruebas de envío a la plataforma de la AEAT en modo test.
Beneficios anticipados: mayor agilidad en la emisión, reducción de errores de formato y cumplimiento inmediato cuando la obligatoriedad sea efectiva.
Para facilitar la evaluación, Quanture ofrece una calculadora fiscal gratuita que permite estimar el impacto del cambio en la carga administrativa.
Errores frecuentes y cómo evitarlos
- Omitir la referencia al proveedor en la factura de venta: genera incongruencias en la auditoría; solución: parametrizar el ERP para incluir siempre el campo “Nº referencia compra”.
- No aplicar el reverse charge en compras intracomunitarias: conlleva una autoliquidación errónea de IVA; solución: crear regla de negocio que detecte proveedores UE sin IVA.
- Conservar documentos menos de cuatro años: riesgo de sanción según art. 80 LOPD; solución: almacenar electrónicamente con firma digital y copias de seguridad.
- Esperar a 2027 para probar Verifactu: pérdida de tiempo y posibles fallos críticos; solución: iniciar pruebas piloto en 2026.
Plazos, obligaciones y riesgos
La normativa vigente (Real Decreto 1624/1992, artículo 80; y RDL 15/2025, artículo 5) establece que la factura debe emitirse en el momento de la entrega del bien o al momento de la facturación, con plazo máximo de 30 días desde la operación.
Plazos clave 2026: - Modelo 303 (IVA trimestral) antes del día 20 del mes siguiente al trimestre. - Modelo 111 (retenciones) antes del 20 de julio para el ejercicio anterior. - Conservación documental hasta 31 diciembre de 2030.
Riesgos: sanciones por falta de registro (art. 31 LOPD, multa de 600 € a 30.000 €), intereses de demora por pagos de IVA fuera de plazo y posible reintegro de deducciones indebidas.
Se recomienda consultar con un asesor fiscal antes de cerrar el ejercicio si el volumen de operaciones supera los 500 000 € anuales o si se manejan proveedores fuera de la UE.
Preguntas frecuentes
- ¿Es necesario emitir factura al cliente si el proveedor envía directamente el producto? Sí, el vendedor sigue siendo responsable fiscal y debe emitir la factura de venta.
- ¿Cómo afecta el Brexit a las compras a proveedores británicos? Las operaciones se tratan como importaciones extracomunitarias; se aplica IVA de importación y posible arancel según el tipo de bien.
- ¿Puedo usar facturas simplificadas en dropshipping? No, la legislación exige factura completa con identificación del proveedor para garantizar la trazabilidad.
- ¿Cuándo debo empezar a usar Verifactu? Desde el 1 enero 2026 es voluntario; iniciar pruebas ahora evita retrasos en 2027.