Calendario fiscal AEAT 2027: plazos y claves para autonomos y pymes
El año fiscal 2027 presenta cambios estructurales en la gestión tributaria española, con el inicio de la obligatoriedad del Verifactu para los grandes contribuyentes y una renovación de los plazos de autoliquidación que requiere una planificación rigurosa. Para directores de operaciones y autonomos, el error más común es tratar el cierre del ejercicio como un evento puntual en diciembre, cuando la realidad es un proceso continuo que debe integrarse en el flujo de trabajo diario para garantizar la conformidad y evitar sorpresas financieras. La AEAT ha actualizado los modelos de comunicación de variaciones y de liquidación trimestral para el IVA e IRPF, y la preparación de los sistemas informáticos debe iniciarse en 2026 para garantizar la operatividad el 1 de enero de 2027.
Plazos trimestrales para IVA e IRPF en 2027
El calendario fiscal para los autónomos y pymes se estructura en tres grandes bloques: los pagos trimestrales de IVA e IRPF, las declaraciones anuales complementarias y las liquidaciones del Impuesto sobre Sociedades, cada uno con sus propios plazos y exigencias de documentación. La gestión de estos trámites exige que los sistemas de contabilidad estén sincronizados con la web de la AEAT para evitar errores en las bases imponibles y facilitar la comunicación de datos. La planificación trimestral debe incluir la revisión de facturas emitidas y recibidas, el cálculo de la cuota a ingresar o a compensar y la presentación de los modelos 115 y 303, siendo crucial no confundir la fecha de entrega con la fecha de presentación, ya que ambas pueden generar intereses de demora si no se cumplen estrictamente.
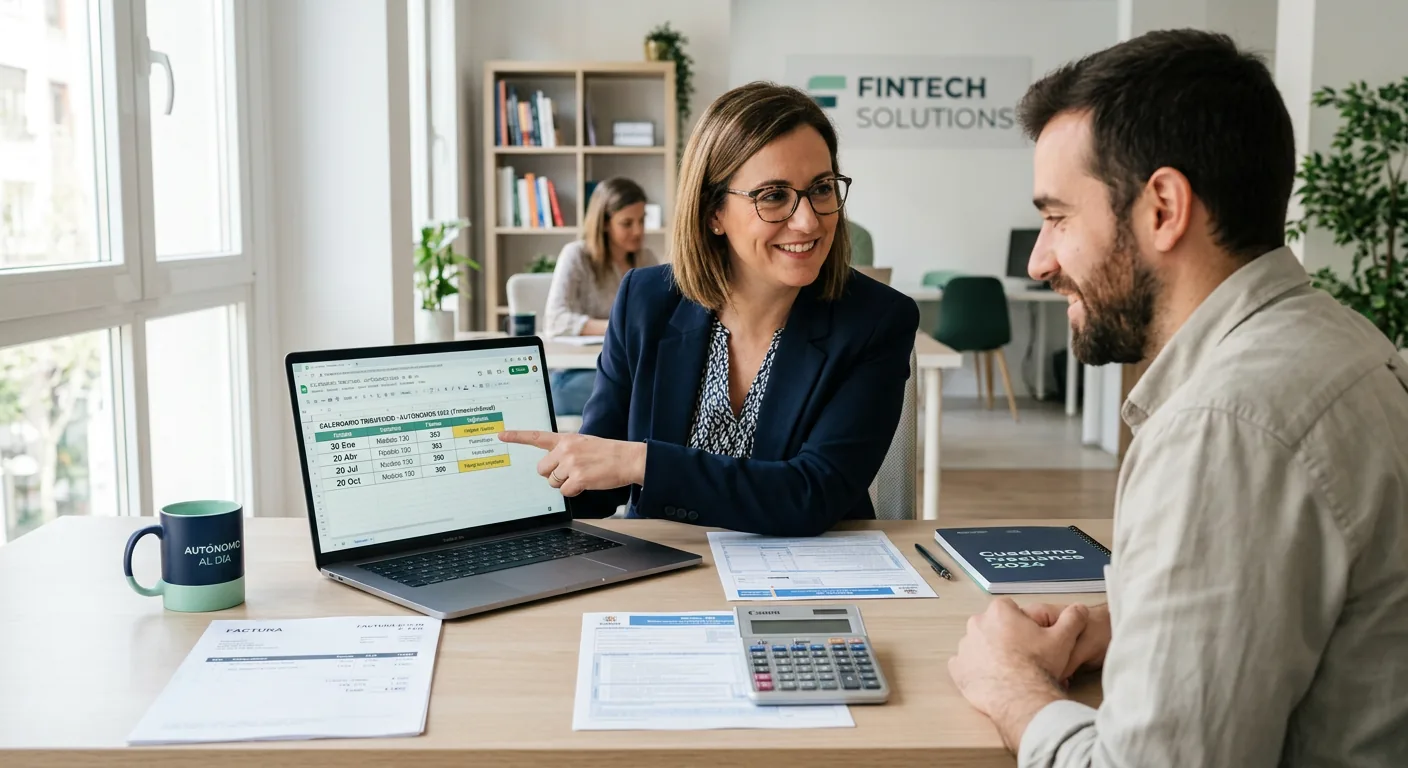
El primer trimestre de 2027 cierra el ciclo de operaciones del año 2026, por lo que las empresas deben haber preparado ya los datos correspondientes a las ventas y compras del periodo. Para los autónomos, el plazo para presentar las autoliquidaciones trimestrales del IVA y del IRPF vence el día 20 del mes siguiente al trimestre natural, es decir, el 20 de abril para el periodo enero-marzo, el 20 de julio para el periodo abril-junio y el 20 de octubre para el periodo julio-septiembre. La presentación se realiza a través del RentaWEB o la Sede Electrónica de la AEAT, y es obligatorio adjuntar la declaración de IVA en formato electrónico, lo que implica que los sistemas de facturación deben estar configurados para exportar los datos correctamente. La pymes con facturación superior a 6.000.000 de euros al año están obligadas a presentar estas declaraciones en formato XML, lo que añade una capa de complejidad técnica a la carga de datos.
La gestión del IVA en 2027 requiere una atención especial a los plazos de compensación, ya que el sistema permite compensar las deudas con las acreencias siempre que se cumplan los requisitos de tiempo y forma. No obstante, la AEAT puede exigir justificación documental de las operaciones que den lugar a la compensación, por lo que es recomendable mantener un registro ordenado de todas las facturas emitidas y recibidas durante el trimestre. En el caso del IRPF, el cálculo se basa en los rendimientos del trabajo, y los autónomos deben tener en cuenta las deducciones por cuota diferida o por pagas extraordinarias, que pueden variar según el régimen de estimación aplicado. La presentación del modelo 115 se realiza de manera simultánea a la del modelo 303, y la cuota resultante se ingresa en la cuenta bancaria indicada en el modelo 036 o 037 de alta.
| Periodo Impositivo | Plazo de Presentación (IVA e IRPF) | Fecha Límite de Ingreso | Modelo a Utilizar |
|---|---|---|---|
| 1.er Trimestre (Ene-Marzo) | 20 de abril | 20 de abril | Modelo 115 y 303 |
| 2.º Trimestre (Abr-Junio) | 20 de julio | 20 de julio | Modelo 115 y 303 |
| 3.er Trimestre (Julio-Septiembre) | 20 de octubre | 20 de octubre | Modelo 115 y 303 |
Para las pymes que tributan en el régimen general del Impuesto sobre Sociedades, el calendario fiscal se desplaza a los meses de mayo y junio, con plazos que varían según el volumen de facturación. Las empresas con facturación superior a 6 millones de euros deben presentar la liquidación del Impuesto sobre Sociedades en el plazo de cuatro meses siguientes al cierre del ejercicio, es decir, antes del 25 de mayo para el ejercicio 2026. Las empresas con facturación inferior a ese umbral tienen un plazo de seis meses, que vence el 25 de julio. La presentación se realiza a través del modelo 200, y la cuota resultante se ingresa en la cuenta bancaria indicada en el modelo 036 o 037, debiendo solicitar el certificado de alta en el Impuesto sobre Actividades Económicas (IAE) si se ha iniciado una actividad nueva en el ejercicio.
Es fundamental distinguir entre el plazo de presentación y el plazo de ingreso, ya que ambos son independientes y pueden generar intereses de demora si no se cumplen. El ingreso de la cuota se realiza mediante transferencia bancaria, y es recomendable realizar la operación con al menos tres días de antelación al vencimiento para evitar problemas de disponibilidad de fondos. La AEAT permite el ingreso fraccionado de la cuota del Impuesto sobre Sociedades para las empresas que cumplan ciertos requisitos, lo que puede ayudar a mejorar el flujo de caja en periodos de alta actividad. No obstante, el fraccionamiento no está disponible para los autónomos, que deben abonar la totalidad de la cuota del IRPF en el plazo de un mes desde la presentación de la declaración.
Verifactu y la obligación de facturación electrónica en 2027
El Real Decreto-Ley 15/2025 introduce cambios significativos en la obligación de facturación electrónica, estableciendo que los sistemas informáticos de facturación serán obligatorios para el Impuesto sobre Sociedades desde el 1 de enero de 2027 y para el resto de contribuyentes, incluidos los autónomos, desde el 1 de julio de 2027. Este cambio transforma la gestión fiscal de las empresas, ya que la emisión y recepción de facturas se realizará exclusivamente a través de canales electrónicos, con validación por parte de la AEAT, eliminando la posibilidad de errores en los datos fiscales y facilitando la comunicación de datos entre empresas y la administración. La preparación de estos sistemas debe iniciarse en 2026, ya que la adaptación de los procesos de negocio y la formación del personal pueden requerir varios meses.
Para las pymes que actualmente emiten facturas en papel o en PDF, la adopción de un sistema de facturación electrónica implica un cambio en la forma de trabajar, pero también una mejora en la eficiencia y la trazabilidad de las operaciones. Los sistemas de facturación deben estar certificados por la AEAT y deben permitir la emisión de facturas en formato electrónico, con firma electrónica y validación de datos, así como la recepción de facturas en formato electrónico, con validación de datos y almacenamiento en bases de datos seguras. La AEAT ha habilitado un portal de información sobre la facturación electrónica, donde se pueden encontrar las especificaciones técnicas y los requisitos para la certificación de los sistemas. La elección del sistema de facturación debe basarse en la capacidad de integración con el ERP de la empresa y en la facilidad de uso para los empleados encargados de la gestión administrativa.
El 1 de julio de 2027 marca el inicio de la obligatoriedad para los autónomos, lo que significa que deberán emitir y recibir facturas electrónicas en todos sus operaciones. La AEAT ha previsto un periodo de transición de seis meses, durante el cual se podrán presentar facturas en papel o en PDF, aunque es recomendable adoptar el sistema electrónico cuanto antes para evitar sorpresas. La facturación electrónica permite a los autónomos reducir los tiempos de gestión, evitar errores en los datos fiscales y mejorar la relación con sus clientes, al proporcionarles facturas en un formato estándar y fácil de procesar. La integración con el sistema de contabilidad y con la web de la AEAT es esencial para automatizar el proceso de presentación de las autoliquidaciones y evitar la carga manual de datos.
Para las empresas que ya utilizan un sistema de facturación electrónica, la adaptación al nuevo calendario implica la actualización del software para cumplir con los nuevos requisitos de la AEAT, como la inclusión de datos adicionales o la modificación de los formatos de archivo. La AEAT ha publicado las especificaciones técnicas de los nuevos modelos de facturación electrónica, que deben ser consultadas por los desarrolladores de software para garantizar la compatibilidad. La formación del personal en el uso del nuevo sistema es fundamental para asegurar una transición fluida y evitar interrupciones en la actividad comercial. La AEAT también ha habilitado un servicio de asistencia técnica para los contribuyentes que tengan dudas sobre la implementación de la facturación electrónica.
Declaraciones anuales complementarias y rectificativas
Las declaraciones anuales complementarias y las rectificaciones son trámites fiscales que deben presentarse durante el año siguiente al cierre del ejercicio, y su correcta gestión es clave para evitar errores en la base imponible y para regularizar situaciones de deuda o ingreso. Las declaraciones complementarias se presentan para corregir errores en las declaraciones presentadas en el plazo de un año desde la fecha de su presentación, mientras que las rectificaciones se presentan cuando se detectan errores después de ese plazo, lo que puede conllevar el pago de intereses de demora. La AEAT ha simplificado los trámites de rectificación, permitiendo presentar modelos rectificativos directamente desde la web de la Sede Electrónica, aunque es recomendable consultar con un asesor fiscal antes de realizar cualquier modificación a las declaraciones presentadas.
La declaración anual del IVA se presenta con el modelo 390, y debe incluir el resumen de todas las autoliquidaciones trimestrales presentadas durante el ejercicio. El plazo de presentación del modelo 390 vence el 30 de abril del año siguiente al ejercicio liquidado, es decir, el 30 de abril de 2028 para el ejercicio 2027. La presentación del modelo 390 es obligatoria para todos los contribuyentes del IVA, independientemente del volumen de facturación, y la cuota resultante se ingresa en la cuenta bancaria indicada en el modelo 036 o 037. La AEAT realiza una comprobación automática de los datos presentados en el modelo 390 con los datos registrados en los modelos trimestrales, y cualquier discrepancia puede dar lugar a una solicitud de información o a una inspección.
La declaración anual del IRPF para los autónomos se presenta con el modelo 100, y debe incluir el resumen de todas las autoliquidaciones trimestrales presentadas durante el ejercicio. El plazo de presentación del modelo 100 vence el 30 de abril del año siguiente al ejercicio liquidado, es decir, el 30 de abril de 2028 para el ejercicio 2027. La declaración anual del IRPF permite regularizar la cuota diferida y las deducciones por pagas extraordinarias, y la cuota resultante se ingresa en la cuenta bancaria indicada en el modelo 036 o 037. La AEAT realiza una comprobación automática de los datos presentados en el modelo 100 con los datos registrados en los modelos trimestrales, y cualquier discrepancia puede dar lugar a una solicitud de información o a una inspección.
Las declaraciones rectificativas se presentan cuando se detectan errores en las declaraciones presentadas, ya sea por un error material o por una variación en la situación fiscal del contribuyente. La presentación de una declaración rectificativa implica la anulación de la declaración original y la presentación de una nueva declaración con los datos corregidos. La AEAT permite presentar declaraciones rectificativas directamente desde la web de la Sede Electrónica, aunque es recomendable consultar con un asesor fiscal antes de realizar cualquier modificación a las declaraciones presentadas. La presentación de una declaración rectificativa puede conllevar el pago de intereses de demora si se presenta después del plazo de un año desde la fecha de presentación de la declaración original.
Errores frecuentes y cómo evitarlos
El error más común en la gestión del calendario fiscal es el retraso en la presentación de las autoliquidaciones trimestrales, lo que genera intereses de demora que pueden suponer un porcentaje significativo de la cuota a pagar. Otro error frecuente es la confusión entre el plazo de presentación y el plazo de ingreso, lo que puede dar lugar a sanciones por ingreso extemporáneo. Además, muchos autónomos y pymes no actualizan sus datos de contacto en la AEAT, lo que puede provocar la pérdida de notificaciones importantes y la imposibilidad de presentar declaraciones electrónicas. La prevención de estos errores requiere una planificación rigurosa y la utilización de herramientas que automatizan los procesos de gestión fiscal, como un ERP integrado con la web de la AEAT.
La falta de integración entre el sistema de facturación y la contabilidad es otro error frecuente que puede dar lugar a errores en los datos fiscales y en los cálculos de la cuota a pagar. La emisión de una factura en el sistema de facturación que no se refleja en la contabilidad puede dar lugar a una base imponible incorrecta y a una cuota a pagar diferente a la que se presenta. La integración entre el sistema de facturación y la contabilidad permite automatizar el proceso de carga de datos y garantizar la consistencia de la información, reduciendo así el riesgo de errores humanos. La elección de un ERP que integre la facturación, la contabilidad y la gestión fiscal es fundamental para asegurar la eficiencia y la precisión en la gestión de las operaciones.
La falta de preparación para la obligación de facturación electrónica es otro error frecuente que puede dar lugar a sanciones o a la imposibilidad de realizar operaciones comerciales. Muchas empresas no han actualizado sus sistemas de facturación para cumplir con los nuevos requisitos de la AEAT, lo que puede dar lugar a la invalidación de las facturas emitidas y a la imposibilidad de deducir los gastos. La preparación para la obligación de facturación electrónica debe iniciarse con antelación, consultando las especificaciones técnicas de la AEAT y adaptando los procesos de negocio a los nuevos requisitos. La formación del personal en el uso del nuevo sistema es fundamental para asegurar una transición fluida y evitar interrupciones en la actividad comercial.
La falta de actualización de los datos de contacto en la AEAT es otro error frecuente que puede dar lugar a la pérdida de notificaciones importantes y a la imposibilidad de presentar declaraciones electrónicas. La AEAT utiliza la dirección de correo electrónico y el número de teléfono registrados para enviar notificaciones y recordatorios de plazos, por lo que es fundamental actualizar estos datos cada vez que se produzca un cambio en la situación del contribuyente. La actualización de los datos de contacto se realiza a través de la web de la Sede Electrónica, en la sección de datos del contribuyente, y es obligatoria para todos los contribuyentes. La falta de actualización de los datos de contacto puede dar lugar a la pérdida de notificaciones importantes y a la imposibilidad de presentar declaraciones electrónicas.
Plazos, obligaciones y riesgos
La normativa vigente para la gestión del calendario fiscal es el Reglamento del Impuesto sobre Valor Añadido, aprobado por el Real Decreto 1624/2012, y el Reglamento del Impuesto sobre la Renta de las Personas Físicas, aprobado por el Real Decreto 439/2008. Estas normas establecen los plazos para la presentación de las autoliquidaciones, las obligaciones de facturación y los requisitos para la presentación de las declaraciones anuales complementarias y rectificativas. La incumplimiento de estas normas puede dar lugar a sanciones, intereses de demora y la imposibilidad de realizar operaciones comerciales. Es recomendable consultar con un asesor fiscal para asegurar el cumplimiento de las normas y para optimizar la carga tributaria.
Los intereses de demora se aplican al retraso en el pago de la cuota tributaria, y su cuantía se calcula sobre el importe de la cuota impagada, aplicando el tipo de interés legal del dinero incrementado en un 25%. Las sanciones por incumplimiento de las obligaciones fiscales varían según la gravedad del incumplimiento, desde las sanciones por ingresos extemporáneos hasta las sanciones por presentación extemporánea de declaraciones. La AEAT puede realizar inspecciones fiscales para verificar el cumplimiento de las normas, y los contribuyentes tienen la obligación de facilitar cuantos documentos sean solicitados. La prevención de estas sanciones requiere una planificación rigurosa y la utilización de herramientas que automatizan los procesos de gestión fiscal.
El riesgo de error en los datos fiscales es alto si se realiza una gestión manual de las operaciones, ya que la carga de datos desde el sistema de facturación a la web de la AEAT es propensa a errores humanos. La utilización de herramientas que automatizan el proceso de carga de datos reduce el riesgo de error y mejora la eficiencia en la gestión fiscal. La integración entre el sistema de facturación y la web de la AEAT permite automatizar la presentación de las autoliquidaciones y garantizar la consistencia de la información, reduciendo así el riesgo de errores humanos. La elección de un ERP que integre la facturación, la contabilidad y la gestión fiscal es fundamental para asegurar la eficiencia y la precisión en la gestión de las operaciones.
La AEAT ofrece un servicio de asesoramiento fiscal a los contribuyentes, a través de la web de la Sede Electrónica, donde se pueden encontrar las normativas vigentes, los modelos de declaración y las especificaciones técnicas de los sistemas de facturación. El servicio de asesoramiento fiscal es gratuito y está disponible para todos los contribuyentes, aunque es recomendable consultar con un asesor fiscal externo para obtener una orientación personalizada. El asesor fiscal puede ayudar a optimizar la carga tributaria, a evitar errores en la gestión fiscal y a asegurar el cumplimiento de las normas vigentes. La consulta con un asesor fiscal es especialmente recomendable para las empresas que realizan operaciones complejas o que tienen una estructura fiscal compleja.
Preguntas frecuentes
¿Cuándo es obligatorio el Verifactu para los autónomos?
El Verifactu será obligatorio para los autónomos desde el 1 de julio de 2027, según el Real Decreto-Ley 15/2025, mientras que para las empresas con Impuesto sobre Sociedades será obligatorio desde el 1 de enero de 2027. La presentación de facturas en formato electrónico es fundamental para la correcta gestión fiscal en el futuro, por lo que es recomendable prepararse con antelación en 2026.
¿Qué plazos tienen las autoliquidaciones trimestrales de IVA e IRPF en 2027?
Las autoliquidaciones trimestrales de IVA e IRPF para el periodo enero-marzo de 2027 deben presentarse antes del 20 de abril de 2027, el periodo abril-junio antes del 20 de julio de 2027 y el periodo julio-septiembre antes del 20 de octubre de 2027, utilizando los modelos 115 y 303 respectivamente.
¿Cómo se presenta la declaración anual del IVA en 2027?
La declaración anual del IVA para el ejercicio 2027 se presenta con el modelo 390 antes del 30 de abril de 2028, e incluye el resumen de todas las autoliquidaciones trimestrales presentadas durante el ejercicio, debiendo ingresar la cuota resultante en la cuenta bancaria indicada en el modelo 036 o 037.
¿Qué consecuencias tiene el retraso en el pago de la cuota del IRPF?
El retraso en el pago de la cuota del IRPF genera intereses de demora calculados sobre el importe de la cuota impagada, aplicando el tipo de interés legal del dinero incrementado en un 25%, además de poder conllevar sanciones por ingreso extemporáneo si se supera el plazo de presentación.
¿Es obligatorio integrar el sistema de facturación con el ERP?
Sí, la integración entre el sistema de facturación y el ERP es fundamental para asegurar la eficiencia y la precisión en la gestión de las operaciones, permitiendo automatizar el proceso de carga de datos y garantizar la consistencia de la información, reduciendo así el riesgo de errores humanos y la carga de trabajo administrativa.